IT製品導入に関する技術資料を多数掲載 ホワイトペーパーダウンロードセンター


社用車の調達に潜む3つのわなとは? 見落としがちな財務リスクと解消策を探る
コンテンツ情報
| 公開日 | 2026/10/29 | フォーマット | 種類 | 製品資料 |
|
|---|---|---|---|---|---|
| ページ数・視聴時間 | 23ページ | ファイルサイズ | 2.99MB | ||
要約
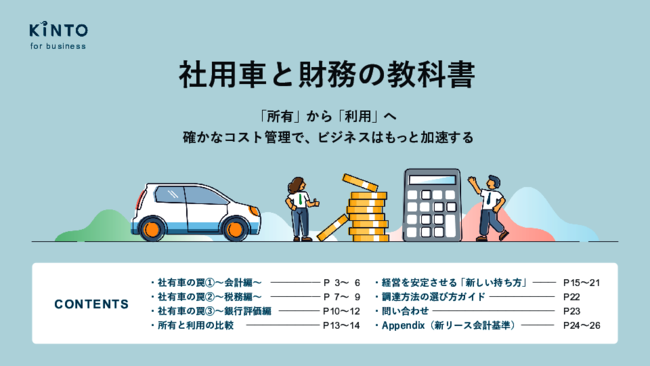
一方で返済額は変わらない。その結果、経費と出費のタイミングにズレが生じ、キャッシュフローを圧迫する「会計のわな」が発生してしまう。2つ目は、売却額が帳簿上の価値を上回ると固定資産売却益が生じ、想定外の課税を招く「税務のわな」だ。そして3つ目に、負債計上により自己資本比率が低下し、銀行の融資枠を圧迫する「銀行評価のわな」が挙げられる。
本資料では、所有に起因する財務/経営の課題を解消するフルサービスリースを紹介する。同サービスを活用すれば、賃貸借処理により月額利用料を経費計上できる他、オフバランス化によって自己資本比率や融資枠を温存することも可能だ。財務健全性を維持しながらビジネスを加速させるその実力を、本資料でぜひ確かめてほしい。